圖片來源:臺北市政府
許多包租公、包租婆常有一個迷思,以為向國稅局申報了租金所得,房屋稅就會自動適用較低的稅率。臺北市稅捐稽徵處日前接獲民眾反映,明明已將房屋出租作為住家使用並申報租賃所得,收到稅單卻發現沒有享有優惠稅率。經納保官協助追查,才發現屋主未在規定期限內主動向地方稅機關提出申請;後續在納保官輔導下,該名房東已順利改按公益出租優惠稅率課徵房屋稅及地價稅。
國稅與地方稅大不同 每年3月22日前須主動申請優惠稅率
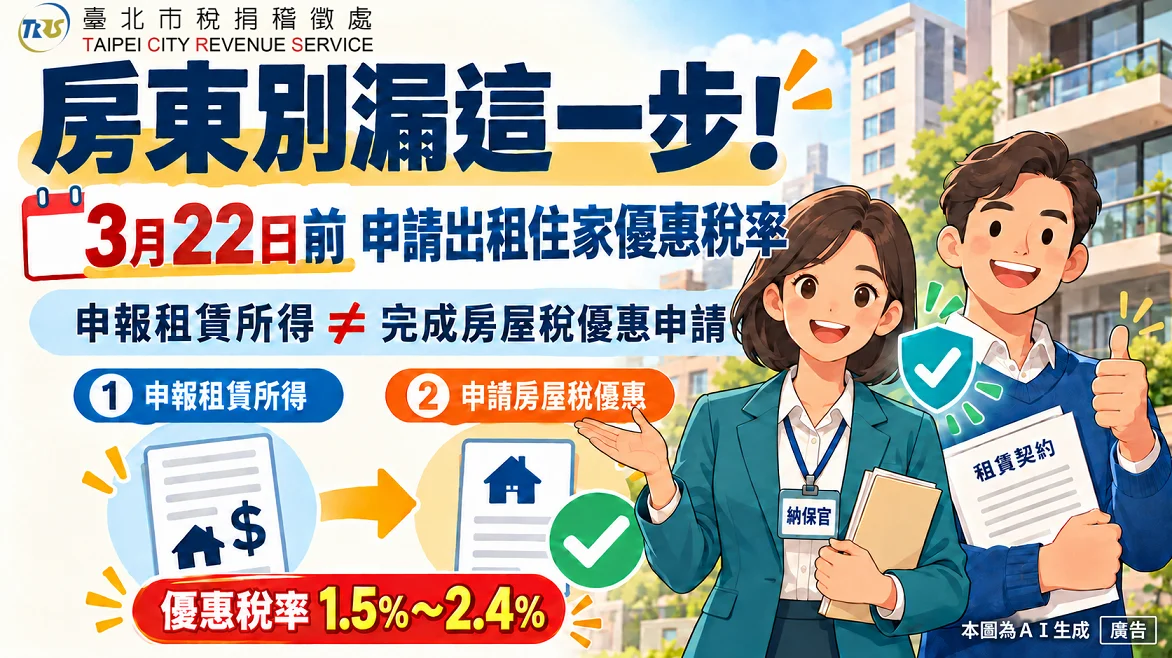
臺北市稅捐稽徵處納保官特別提醒,向國稅局「申報租賃所得」與向地方稅稽徵機關「申請房屋稅優惠稅率」是完全獨立的兩件事,兩個步驟缺一不可。若房屋出租供住家使用,且申報的租賃所得達到當地一般租金標準,屋主必須在每年房屋稅開徵40日前(即3月22日以前),主動向房屋所在地的地方稅稽徵機關申報。
一旦審核通過,房屋稅就能適用1.5%至2.4%的出租住家用優惠稅率;這與臺北市非自住住家用3.2%至4.8%的稅率相比,稅負減輕許多。此外,即便已經申請核准,未來若遇到租約到期續約或變更租賃條件,都必須重新提出申請。
線上專區免插卡輕鬆辦 納保官協助保障權益
為了讓民眾更方便辦理,臺北市稅捐稽徵處官網已建置「出租房屋租稅優惠專區」,不僅能試算租金是否符合標準,還提供免插卡的線上申辦管道。房東只需填寫納稅義務人姓名、身分證字號或統編、出租地址、租約起始日等基本資料,並上傳租賃契約,即可完成房屋稅的優惠稅率申請。
若民眾有稅務處理需求,也可利用官網的「納稅者權利保護專區」查詢各單位納保官聯絡方式,或透過電話、郵寄、傳真及財政部網站線上申請協助。如有相關疑問,歡迎就近向所屬分處洽詢,或撥打國地稅免付費電話0800-000-321、該處服務電話02-23949211轉分機181、182由專人解答。