圖片來源:嘉義市政府
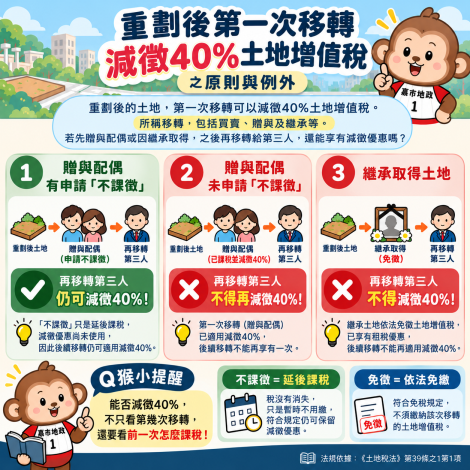
根據《土地稅法》第39條之1第1項規定,經過重劃的土地在重劃後「第一次移轉」時,可以享有土地增值稅減徵40%的優惠。這裡所指的第一次移轉,除了一般的買賣交易外,也涵蓋了贈與及繼承等狀況。不過,若是重劃土地先贈與給配偶,或是因為繼承而發生移轉,未來再轉讓給第三人時,還能享有這項減徵優惠嗎?以下為民眾解析三種常見的課稅情境。
情境一:贈與配偶且申請「不課徵」土地增值稅
當重劃後的土地贈與配偶時,如果選擇申請不課徵土地增值稅,雖然這次贈與在定義上屬於第一次移轉,但因為「不課徵」只是租稅遞延,原本應該負擔的稅款並沒有免除,也還沒有真正享受到減徵40%的優惠。因此,當配偶未來再把這筆土地移轉給第三人時,雖然已經是第二次移轉,依然可以適用土地增值稅減徵40%的規定。
情境二:贈與配偶但「未申請不課徵」土地增值稅
如果重劃後的土地在贈與配偶時,並未申請不課徵土地增值稅,那麼這次贈與就會依法課徵土地增值稅,並直接適用重劃後第一次移轉減徵40%的優惠。由於減徵優惠已經在贈與當下使用過了,日後配偶若再將土地移轉給第三人,就不能重複適用減徵40%的規定。
情境三:因「繼承」取得重劃後土地
若是因為繼承而取得重劃後的土地,該次繼承即屬於第一次移轉。由於繼承土地依法免徵土地增值稅,這在性質上屬於「租稅免除」,而非「租稅遞延」,因此繼承人未來若再將土地移轉給第三人時,就無法再適用減徵40%的優惠。
辦理移轉前先確認規定 維護自身租稅權益
綜合上述規定,重劃後的土地能否適用土地增值稅減徵40%優惠,除了要看移轉次數之外,還必須考量前一次移轉的原因及課稅情形。簡單來說,贈與配偶並申請不課徵者,後續移轉仍可享減徵;但若贈與配偶時已使用過減徵優惠,或是因繼承而免徵土地增值稅者,後續移轉都不得再適用。提醒民眾在辦理土地移轉前,建議先確認相關課稅規定,以保障自身的租稅權益。若有任何疑問,可逕洽本府地政處地用及重劃科(電話:05-2254321轉376)。