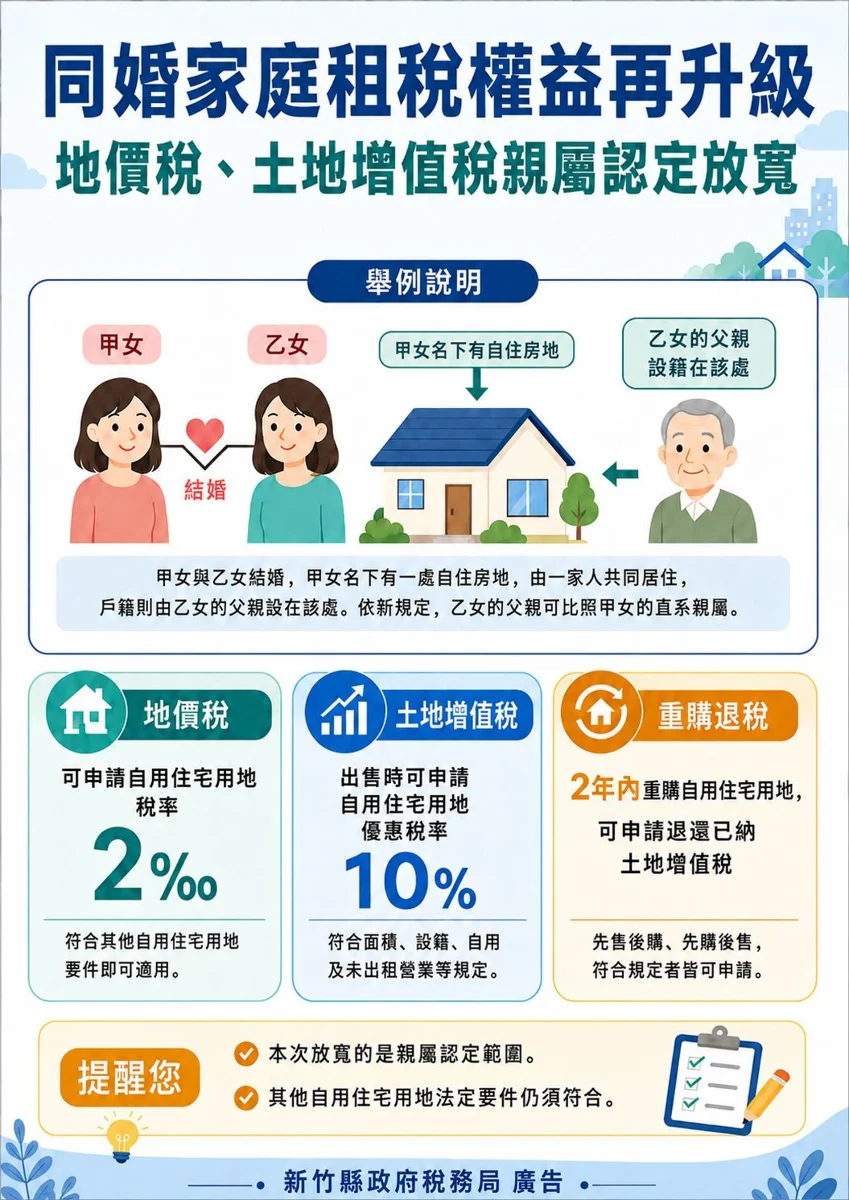
圖片來源:新竹縣政府
婚姻平權再邁步!同婚家庭專屬節稅權益升級
為了進一步落實婚姻平權並保障多元家庭的權益,財政部近期正式發布解釋令,大幅放寬了同性婚姻雙方與彼此親屬間的法律認定。新竹縣政府稅務局指出,這項新規定將直接影響同婚家庭在申請地價稅、土地增值稅等自用住宅優惠時的資格,讓不同婚姻型態的家庭都能享有真正公平的租稅待遇。
配偶父母設籍也能享優惠,三大稅務好康一次看
在過去的規定中,不論是申請地價稅或土地增值稅的自用住宅用地優惠稅率,還是辦理重購退稅,都必須有房屋所有權人本人、配偶或「直系親屬」辦理戶籍登記。然而,以往同婚家庭若僅有配偶的父母設籍,會因為不符合民法上直系親屬的嚴格定義,導致無法適用自用住宅優惠。此次財政部放寬認定後,同性配偶的直系血親(及其配偶)將可比照異性婚姻,正式納入自用住宅的親屬認定範圍。
新竹縣政府稅務局舉例說明,假設甲女與乙女為合法登記的同性伴侶,甲女名下擁有一棟自住房地,並由乙女的父親將戶籍設於此處。在新規上路後,乙女的父親即可視為甲女的直系親屬。只要該房地沒有出租或營業,並符合其他法定條件,甲女就能申請按千分之2的超低稅率課徵地價稅。未來若甲女打算出售該房產,也能申請適用10%的優惠稅率課徵土地增值稅;若在兩年內「先購後售」或「先售後購」,更有機會申請土地增值稅重購退稅。
申請前請注意!自用住宅法定要件仍須遵守
雖然「親屬關係」的認定範圍已經放寬,但新竹縣政府稅務局也特別提醒民眾,申請自用住宅用地優惠依然必須滿足其他基本要件,包含確實設立戶籍、無出租、無營業行為,且面積須在法定限制內。民眾若對土地稅法相關細節有任何疑問,歡迎撥打免付費專線0800-000321(地方稅請按2),或致電竹北總局及竹東分局,將有專人提供詳細解答。